「開業資金の平均は975万円」
起業を考えて調べると、こんな数字が目に入ります。
一方で、SNSやブログには「ほぼ0円で始めた」という話も出てきます。
どちらかが間違っているのでしょうか。
結論から言えば、どちらも間違っていません。見ている「集団」が違うだけです。
この記事では、日本政策金融公庫(以下、公庫)総合研究所が公表している2つの調査を読み比べ、開業資金の数字をどう受け取ればいいかを整理します。
開業資金は、これから事業を始める人にとって最も気になる数字の一つです。
だからこそ、「平均」という言葉だけを頼りに資金計画を立てると、思わぬズレが生まれます。多く見積もりすぎて開業を諦めてしまうこともあれば、少なく見積もって開業後に資金が足りなくなることもあります。
この記事は、次のような方に向けて書いています。
- 開業資金の目安を調べていて、数字がバラバラで戸惑っている方
- 創業融資を検討していて、いくら借りるべきか迷っている方
- 小さく始めるか、店舗を構えるかで悩んでいる方
最初に見つかったのは小さく書かれた「調査対象」の違い
「新規開業実態調査」は、起業した人全員を調べたものではない
開業資金の平均としてよく引用されるのが、公庫の「新規開業実態調査」です。
2025年度調査(2025年8月時点)の概要は次のとおりです。
- 調査対象:融資時点で開業後1年以内の企業 8,517社
- 回答数:2,165社(回収率25.4%)
- 方法:郵送によるアンケート
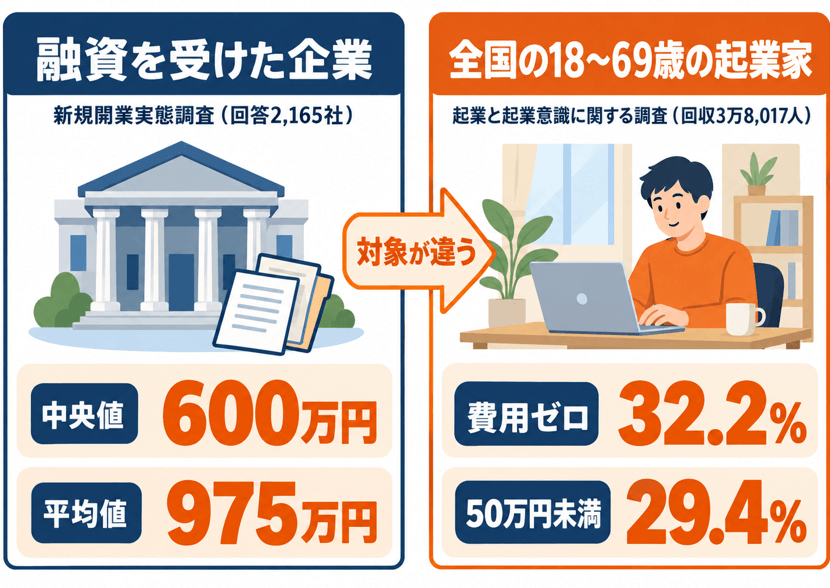
つまり、公庫から融資を受けた企業の調査です。この調査での開業費用は、平均値が975万円、中央値が600万円でした。
もう一つの「起業と起業意識に関する調査」は、入口が違う
もう一つが「起業と起業意識に関する調査」(2025年11月時点)です。
- 調査対象:全国の18歳から69歳までの人
- 回収数:3万8,017人
- 方法:インターネットによるアンケート
融資を受けたかどうかを問わず、広く一般の人から回答を集めています。
この調査では、すでに事業を始めている人を、働く時間に応じて「起業家」(週35時間以上)と「パートタイム起業家」(週35時間未満)に分けています。
| 新規開業実態調査 | 起業と起業意識に関する調査 | |
| 調査対象 | 公庫の融資を受けた、 開業後1年以内の企業 | 全国の18〜69歳 |
| 調査方法 | 郵送 | インターネット |
| 規模 | 回答2,165社 | 回収3万8,017人 |
| 向いている使い方 | 融資を使って開業する場合の目安 | 小さく始める人も含めた起業の実態把握 |
※いずれも公庫総合研究所の公表資料(2025年12月5日、2026年2月10日付)にもとづく。
「融資を受けた人の開業費用」を自分の必要資金にしていないか
2つの調査では、費用の姿がまったく違う
では、開業費用の中身を比べてみます。
新規開業実態調査(融資を受けた企業)
- 「250万円未満」が20.1%、「250万〜500万円未満」が21.7%。合わせて4割以上です。
- 平均値975万円、中央値600万円です。
- 資金調達額の平均は1,219万円で、うち「金融機関等からの借り入れ」が平均827万円(67.9%)、「自己資金」が平均279万円(22.9%)でした。
起業と起業意識に関する調査(起業家)
- 起業費用が「費用はかからなかった」人が32.2%です。
- 「50万円未満」が29.4%で、合わせると6割以上が50万円未満でした。
- 起業費用に占める自己資金が100%(自己資金だけで起業)の人は、69.3%でした。
- 起業時に金融機関からの借り入れが「なし」だった人は、83.5%でした。
- 仕事の場所が「自宅の一室」の人は47.5%でした。
同じ公庫の調査なのに、片方は「中央値600万円」、もう片方は「6割以上が50万円未満」です。調査の入口が違うので、見えている人たちが違うのです。
調査の対象外にいる人の姿は、その平均からは見えない
ここで注意したいのは、融資調査の975万円が「悪い数字」ということではない点です。
店舗や設備が必要な開業では、数百万円から1,000万円を超える資金が要ることは珍しくありません。
融資を使って事業を立ち上げる人にとっては、大切な目安です。
ただし、自宅で始める仕事や、設備を持たないサービス業の場合、同じ数字を自分の必要資金にすると必要以上に大きく見積もってしまうことがあります。
逆に、店舗を借りて開業するのに「費用ゼロの人が3割」という数字を見て準備不足になるのも危険です。
数字を見るときは、「その調査に、自分と似た人は含まれているか」を最初に確かめましょう。
アンケート調査の数字を読むときの3つの注意点
調査の数字を自分の計画に使う前に、次の3点を確認しておくと誤読を防げます。
- 回答した人だけの結果である:新規開業実態調査は8,517社に送り、回答は2,165社(回収率25.4%)でした。答えなかった企業の状況までは、この数字に含まれていません。
- 調査の時点がある:物価や金利、賃料は年によって変わります。数字は「その時点の目安」として受け取り、最新の見積もりで必ず確認し直してください。
- 「開業費用」と「資金調達額」は別のもの:開業費用は設備や内装などにかかったお金、資金調達額は運転資金なども含めて集めたお金です。同じ表の中でも、指している範囲が違う数字が並んでいます。
この3点を押さえるだけで、「平均はいくらか」という問いが、「この数字は自分に使えるか」という問いに変わります。
平均値と中央値、両方を見ても解決しないことがある
少数の高額開業で、平均値はどれだけ動く?
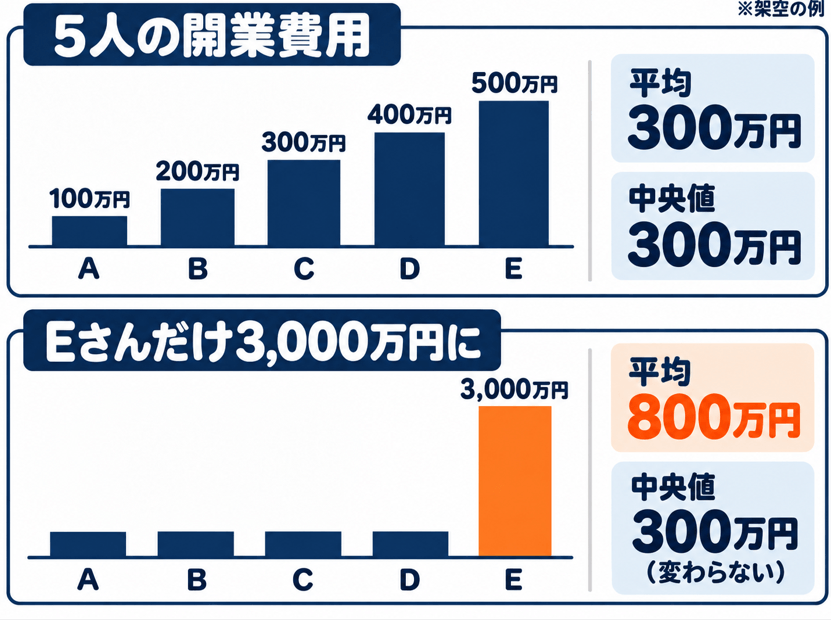
ここからは、平均値と中央値の違いを示す架空の例です。実際の調査結果ではありません。
開業費用が次の5人がいたとします。
- Aさん100万円、Bさん200万円、Cさん300万円、Dさん400万円、Eさん500万円
平均値は300万円、中央値(真ん中の値)も300万円です。
ここで、Eさんだけが3,000万円かけて開業したとします。
- 平均値:(100+200+300+400+3,000)÷5 = 800万円
- 中央値:300万円(変わらない)
たった1人の高額開業で、平均値は300万円から800万円に跳ね上がりました。実際の調査でも、平均値(975万円)が中央値(600万円)を上回っています。
平均値は、高額な開業に引っ張られやすいことが分かります。
中央値でも、飲食店と自宅開業の違いは消えない
では中央値を見ればよいのかというと、それでも十分ではありません。
中央値は「全体の真ん中」にすぎず、飲食店の人にも、自宅で始める人にも同じ値が当てはまるわけではないからです。
業種、営業形態、立地によって、必要資金は大きく変わります。
同じ仕事でも「始め方」で必要資金は変わる——3パターンの考え方
例として、整体サービスを3つの始め方で比べてみます。金額は物件や地域で大きく変わるため、ここでは費用項目の有無を整理します。
実際に検討するときは、各サービスの公式料金や募集条件で金額を確認してください。
| 費用項目 | 出張型 | レンタルサロン利用 | 専用店舗を借りる |
| 施術用品(ベッド・タオルなど) | あり | あり(備え付けがある場合は減る) | あり |
| 物件取得費(保証金・礼金など) | なし | なし | あり |
| 内装・設備工事 | なし | なし | あり |
| 施設利用料 | なし | 利用のたびに発生 | なし |
| 家賃(固定費) | なし | なし | 毎月発生 |
| 交通費 | 訪問のたびに発生 | 少ない | 少ない |
| 集客・予約関連費 | あり | あり | あり |
注目したいのは、初期費用の差だけでなく、開業後にかかる固定費の違いです。
専用店舗は初期費用も家賃も大きくなりますが、お客様が増えるほど1人あたりの負担は小さくなります。レンタルサロンは利用した分だけの支払いで済みますが、予約が増えると割高になる場合もあります。
自分の始め方で「どの費用が、いつ、いくら発生するか」を書き出していくと、調査の平均値が自分に近いのか遠いのかが見えてきます。
開業前の費用だけでなく、開業後の「運転資金」も計画に入れる
開業資金を考えるとき、見落とされやすいのが運転資金です。
運転資金とは、事業を続けるために日々必要になるお金のことで、家賃、仕入れ、人件費、広告費、各種の支払いなどが含まれます。
開業してすぐに、支出を賄えるだけの売上が立つとは限りません。売上が安定するまでの間、手元の資金で支払いを続けられるかどうかが、事業の継続に直結します。
- 開業前にかかる費用:設備、内装、物件の契約費用、開業準備のための備品など
- 開業後に毎月かかる費用:家賃、光熱費、仕入れ、広告費、交通費など
- 売上が入るまでの空白期間:請求から入金までの期間、集客が軌道に乗るまでの期間
開業費用の見積もりに運転資金を足さないままだと、開業直後から資金繰りに追われかねません。
融資の希望額を考える際も、この運転資金を含めて検討するのが基本です。
では、創業融資の希望額は何を基準に考える?
「みんなが借りている金額」から考え始めない
融資を申し込むとき、「平均が975万円だから、それくらい」と考えるのは危険です。
希望額は、次の順番で組み立てます。
- 開業に必要な支出を洗い出す(設備、内装、運転資金など)
- 支払う時期を整理する(開業前に払うもの、開業後に払うもの)
- 自己資金を確認する(いくら出せるか)
- 開業後の収支を見積もる(返済できる見通しがあるか)
先ほどの調査では、融資を受けて開業した企業の資金調達額の平均は1,219万円で、金融機関等からの借り入れが約7割を占めていました。
融資を使うのは普通のことですが、借りる額は、事業の中身から決まるものです。
融資を申し込む前に、手元に用意しておきたいもの
金額の根拠を説明できるかどうかは、融資の相談でも重視される点です。
申し込む前に、次のような資料を自分で整理しておくと、話が進めやすくなります。
- 見積書や価格の資料:設備や内装、物件の費用を、根拠のある数字で示せるようにします。
- 自己資金の内訳:いくらを、どのように準備したのかを説明できるようにします。
- 売上と経費の見通し:月ごとの売上、経費、返済額を並べ、返済の見通しを確認します。
- これまでの経験や実績:なぜその事業で成り立つと考えるのかを、自分の言葉で説明できるようにします。
こうした整理は、融資の審査のためだけでなく、自分自身が事業を冷静に見直すことにも役立ちます。
数字に根拠を持たせる過程で、見落としていた費用に気づくことも少なくありません。
平均額は「答え」ではなく、見落としを探す材料にする
平均額の使い道は、自分の見積もりとの答え合わせです。
自分の見積もりが平均より大きく少ないなら、費用の抜けがないかを確認します。
逆に大きいなら、本当に必要な支出かを見直します。事業条件が違うだけなら、それで構いません。
なお、起業関心層がまだ起業していない理由の1位は「自己資金が不足している」(48.4%)でした。
資金の不安は多くの人が抱えていますが、数字だけで諦める前に、自分の事業に必要な額を整理してみてください。
資金計画や事業計画書の作り方に不安があるときは、専門家に相談する方法もあります。
まとめ——開業資金を調べるときは、金額の前に「誰を調べたか」
開業資金の数字を見るときは、次の5点を確認しましょう。
- 誰を対象にした調査か(融資を受けた企業か、一般の起業家か)
- いつの調査か(2025年度か、それ以前か)
- 平均値か、中央値か(高額開業に引っ張られていないか)
- 自分の業種や始め方と近いか(店舗型か、自宅開業か)
- どこまでの費用を含む数字か(開業費用か、運転資金を含む調達額か)
「975万円」も「6割以上が50万円未満」も、それぞれ正しい数字です。
大切なのは、自分の始め方に当てはまる数字はどれかを見極めることです。
最後に、この記事の内容を行動に移すための手順を整理します。
- 自分の始め方(店舗型・自宅・出張など)を決め、必要な費用項目を書き出す
- 開業前の費用と、開業後の毎月の費用を分けて見積もる
- 調査の数字は、自分と似た対象の調査から選んで比較する
- 自己資金を確認し、足りない分を融資などで補うかを検討する
平均値を知ることは、スタートラインです。
そこから先は、自分の事業の数字を一つずつ積み上げていくことで、納得できる資金計画に近づきます。
- 日本政策金融公庫総合研究所「2025年度新規開業実態調査」(2025年12月5日)
- 日本政策金融公庫総合研究所「2025年度起業と起業意識に関する調査」(2026年2月10日)